来源:本站 作者:管理员
发布时间:2026年09月24日
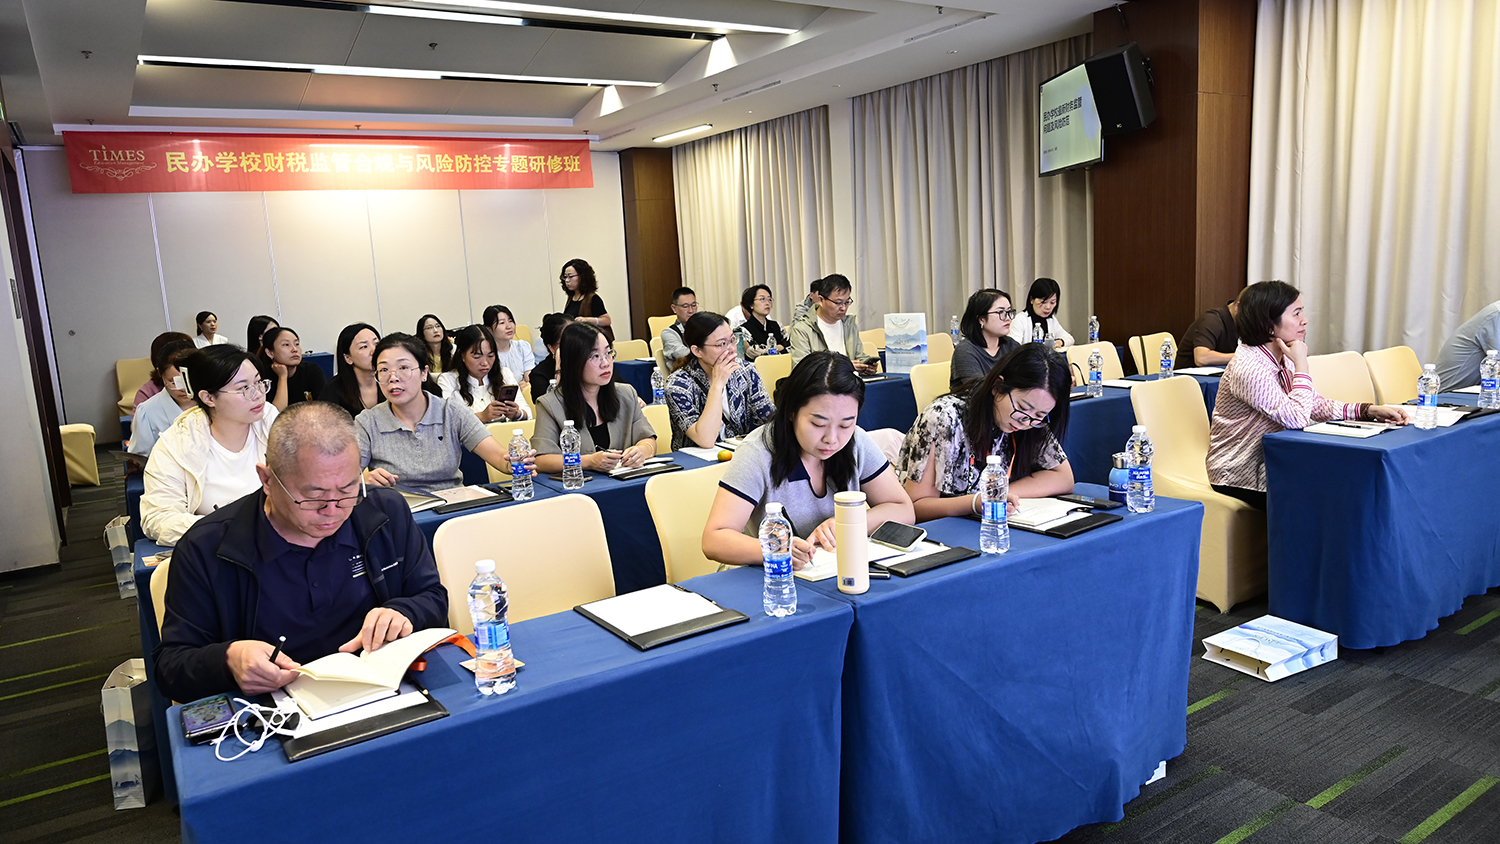
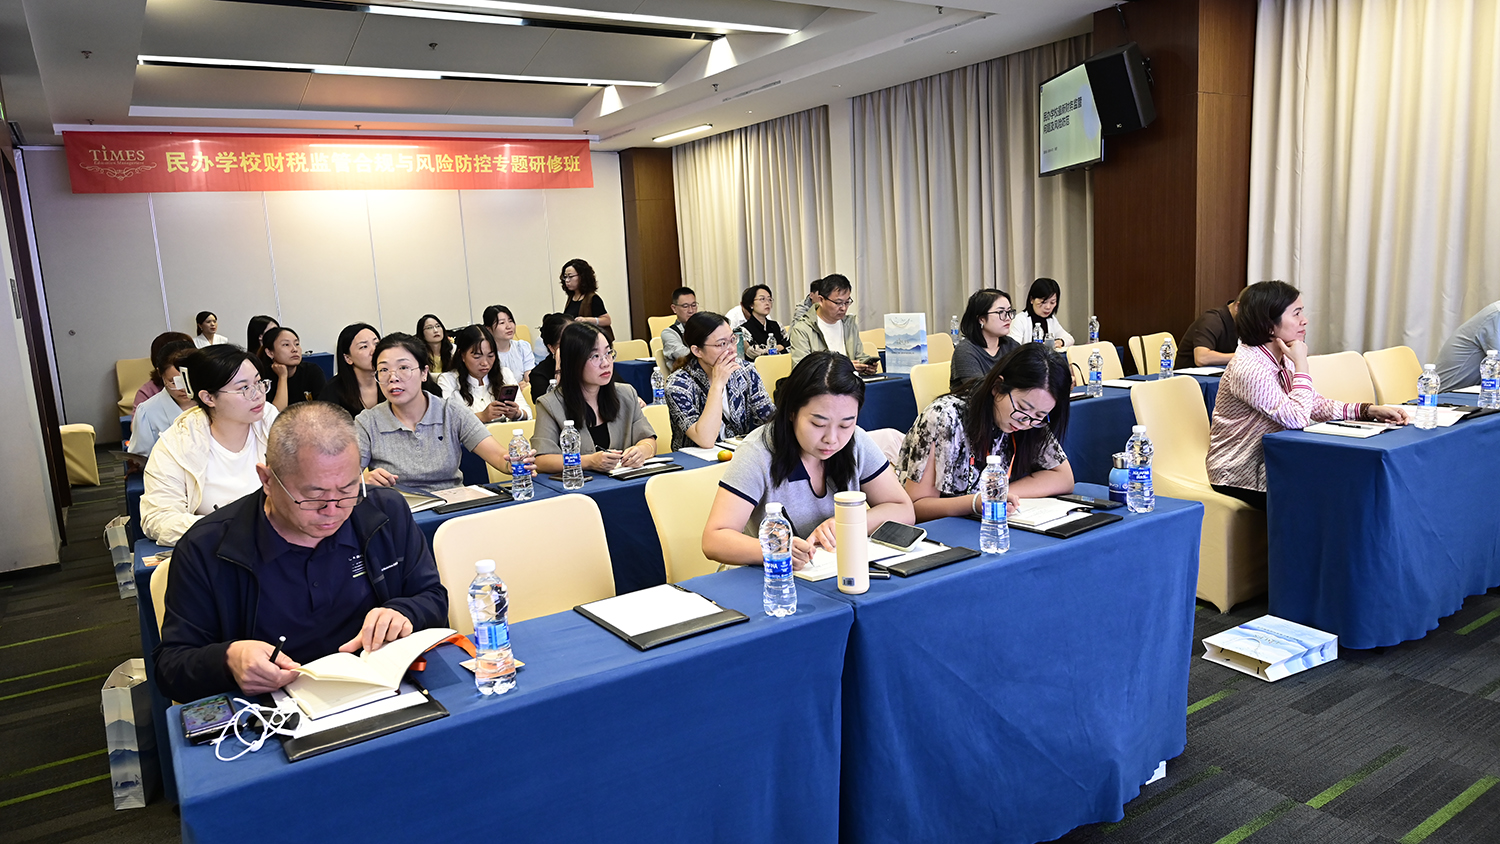
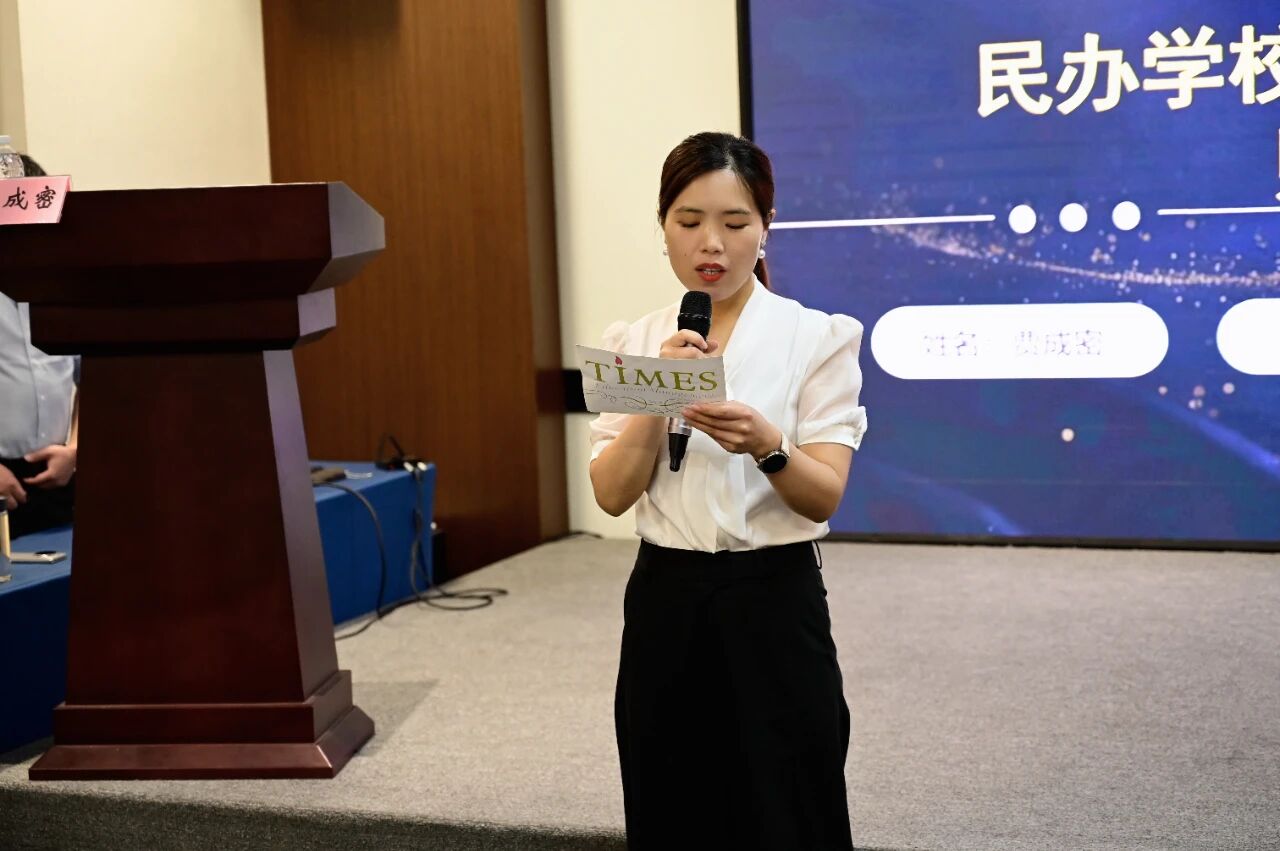
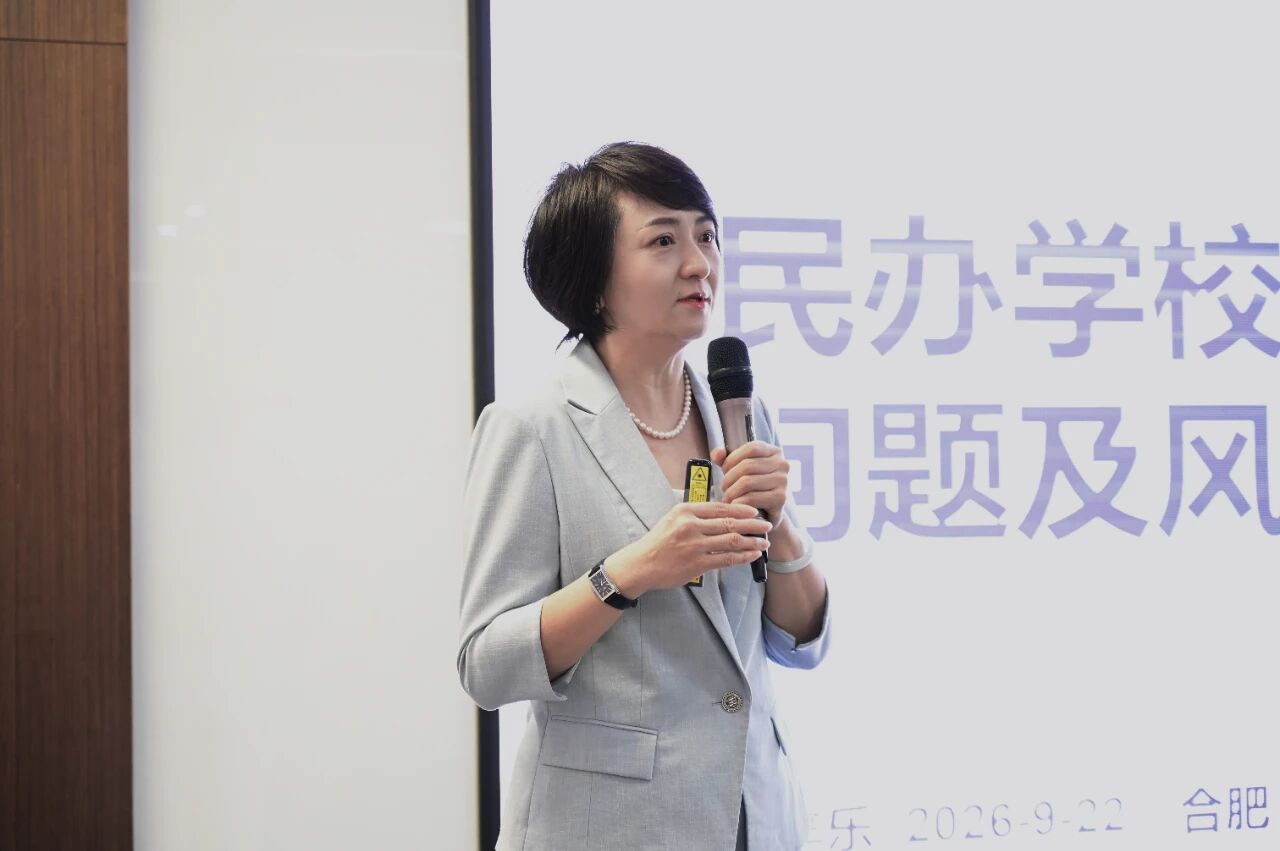
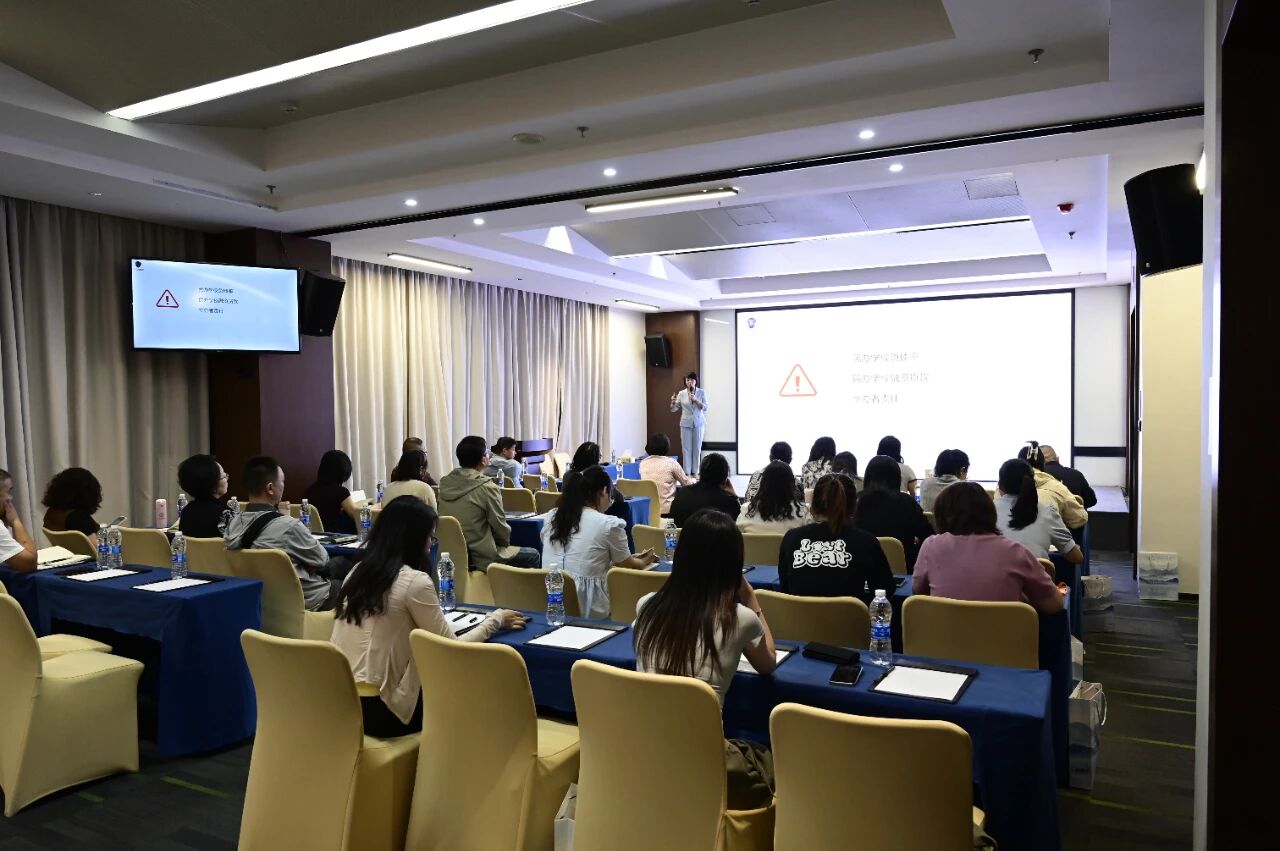
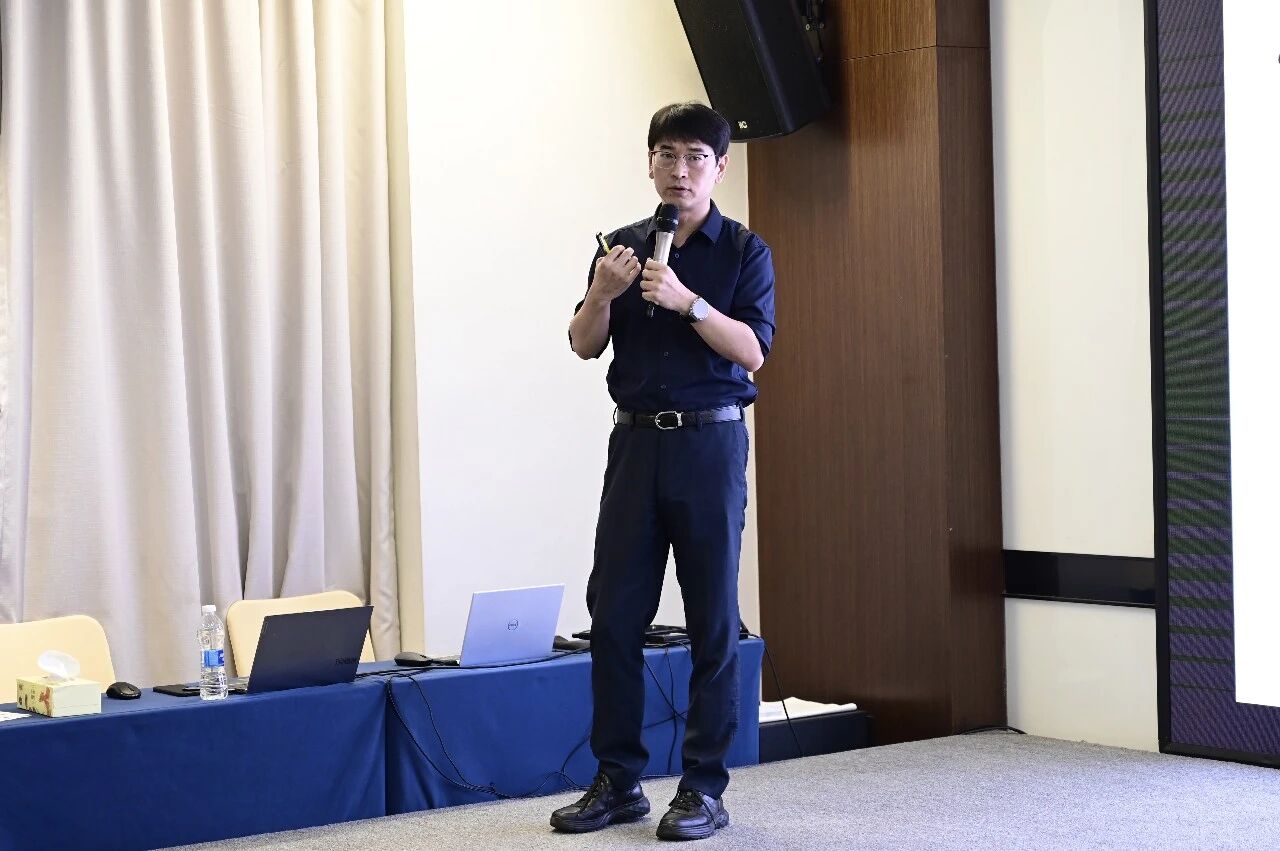
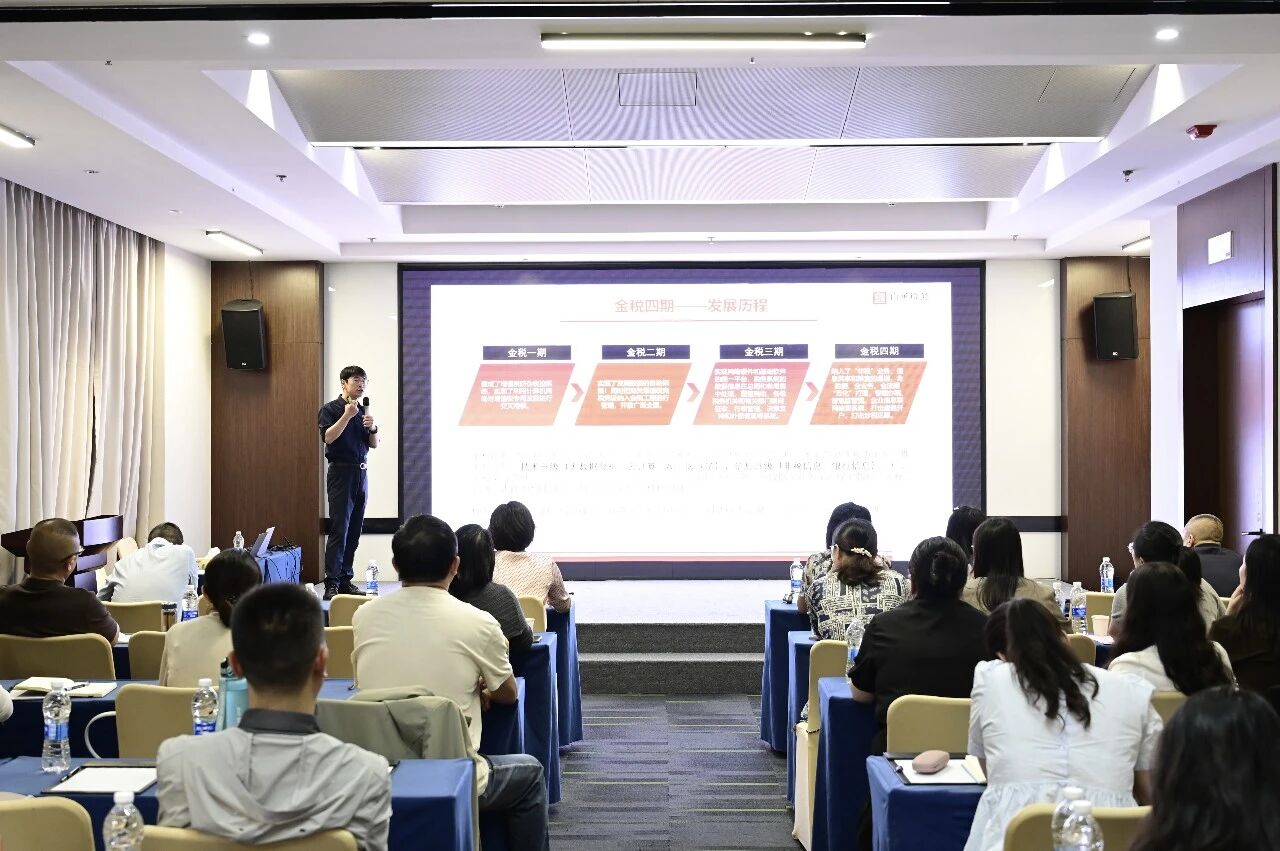
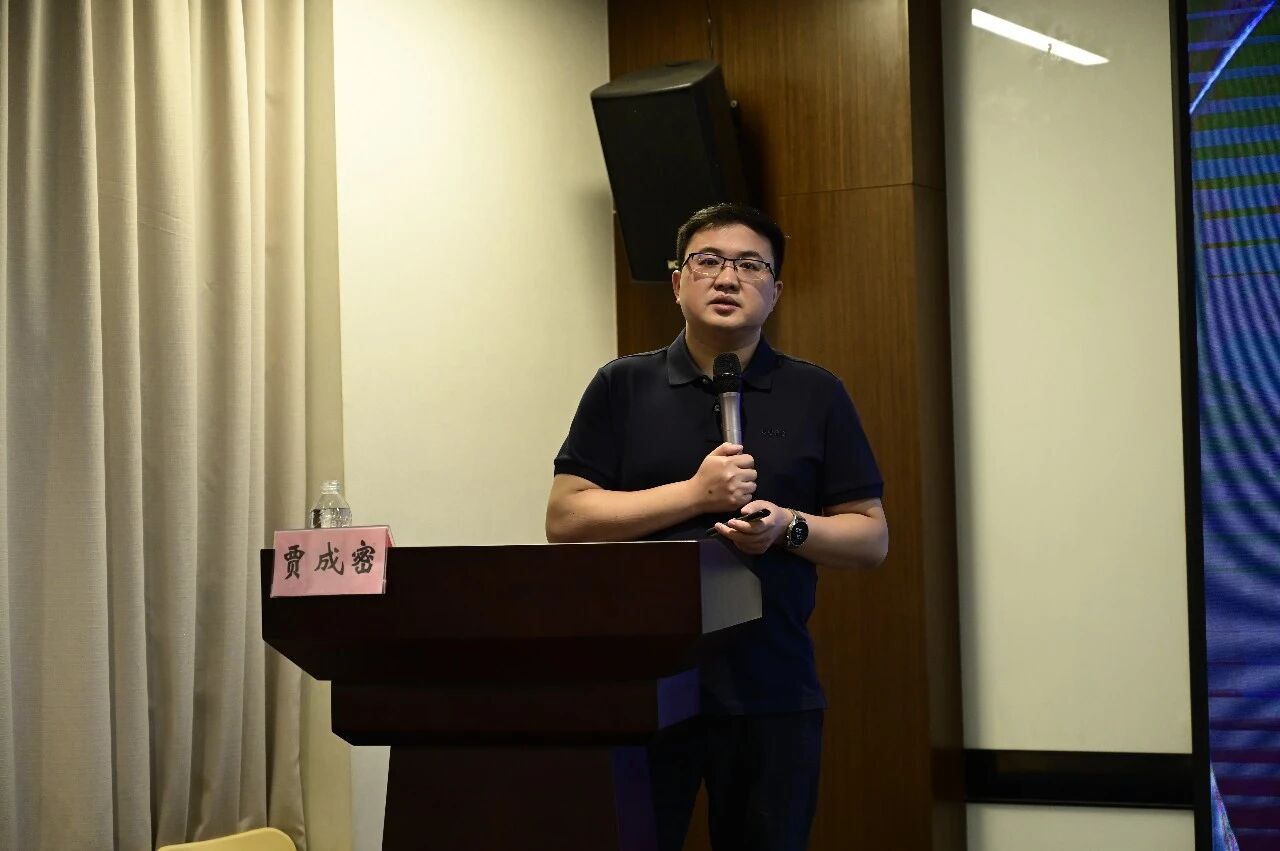
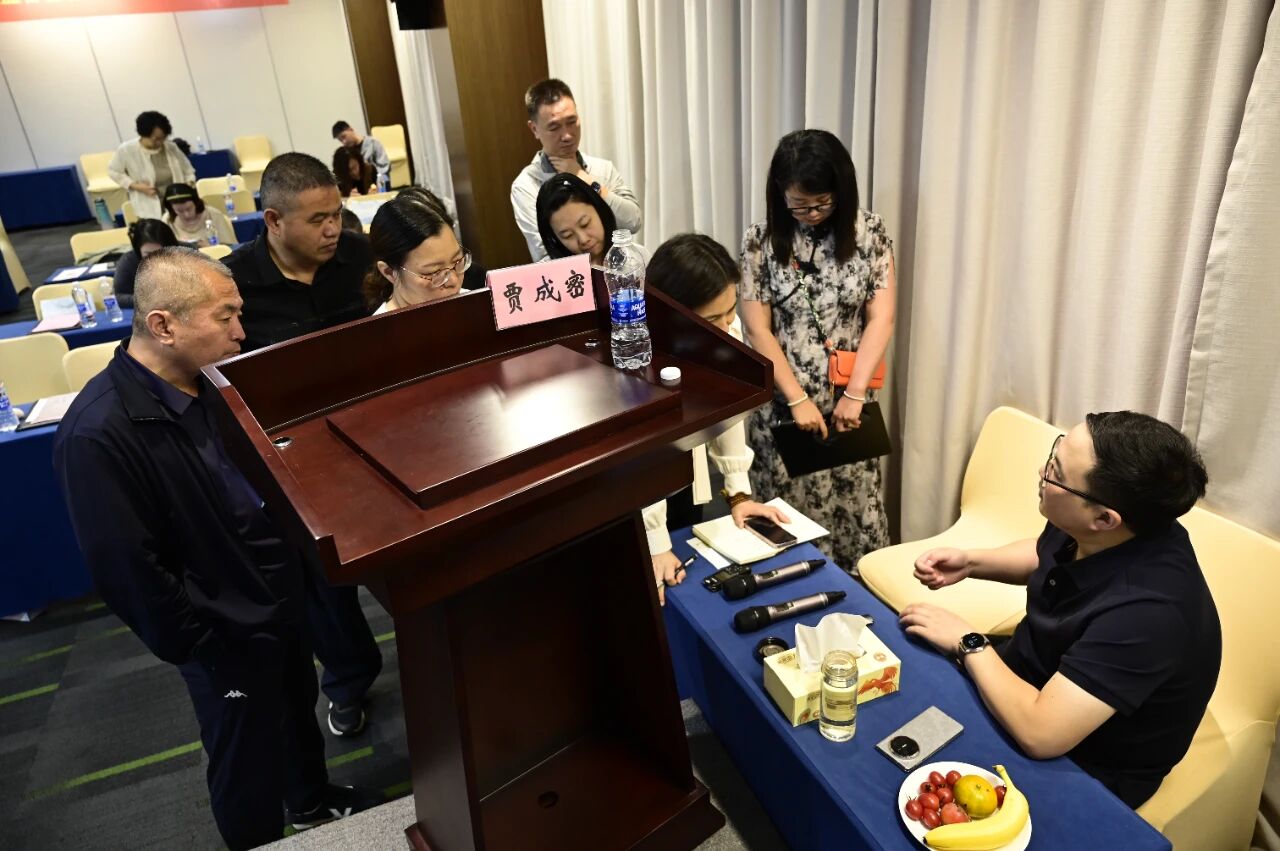
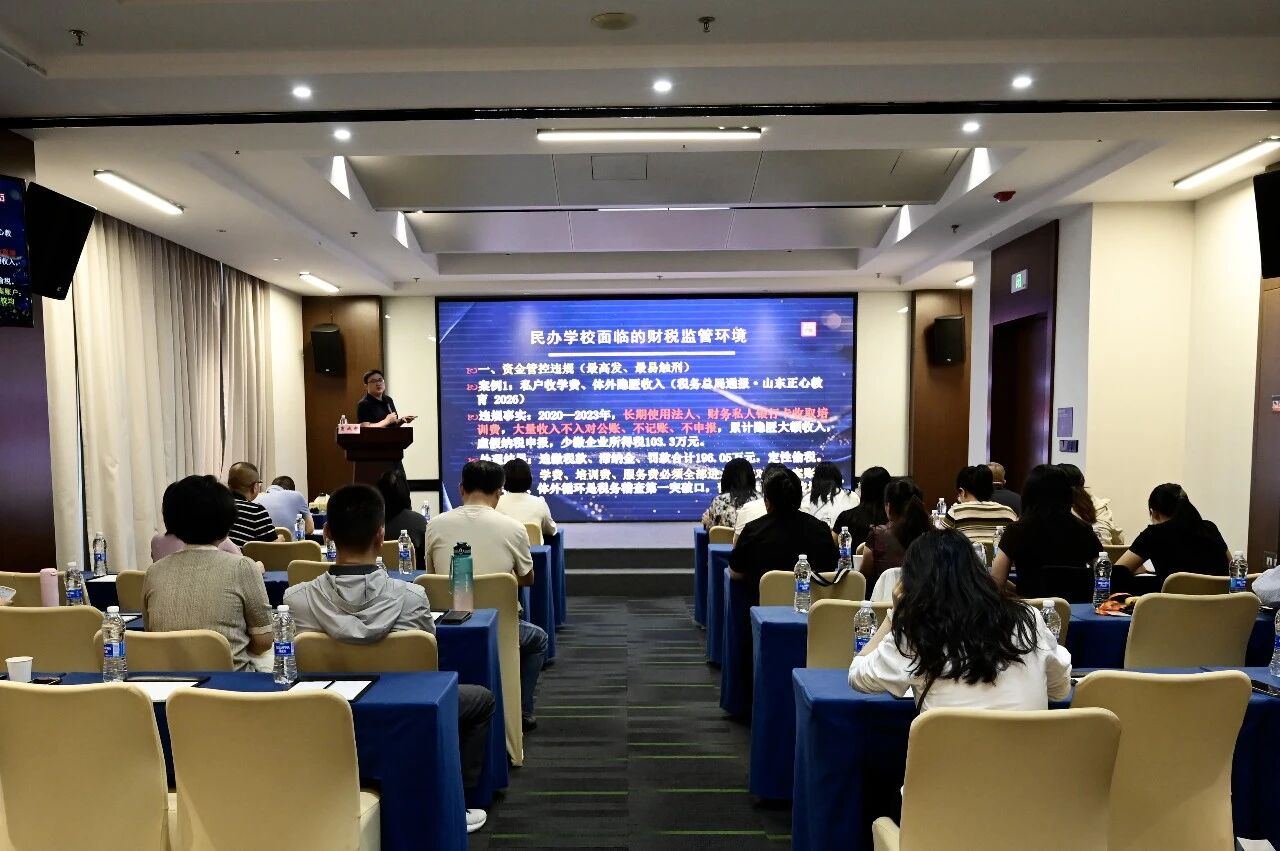
2026年9月18日,财政部国库司发布数据,1—8月全国税收收入同比增长6.6%。与此同时,税务总局、公安部、最高法、最高检等八部门常态化联合打击涉税违法犯罪机制持续深化,金税四期“以数治税”全面铺开。近期,山东正心教育因私户收学费、隐匿收入被追缴税款及罚款196.05万元;广州增城某校违规收费被罚没891.3万元;广西、江西等地也接连曝出学费未入监管专户、举办者挪用办学资金等案例。 强监管信号密集释放,民办学校财税合规已从“可选项”变为“生存题”。在此背景下,时代智汇培训《民办学校财税监管合规与风险防控专题研修班》在安徽合肥成功举办,田丰乐、嬴磊、贾成密三位专家分别从法律、税务、财税法综合视角展开授课。 别让“钱袋子”变成“手铐子” 融资担保、社保稽查与退出红线 北京市中盾律师事务所教育法事业部主任田丰乐,聚焦民办学校最新财务监管问题与法律风险。她指出,民办学校融资担保风险高发,包括为举办者或关联主体贷款、收费权质押担保等,极易引发债务连锁反应。社保稽查方面,未足额缴纳社保将面临无追溯期限制的补缴、滞纳金及行政罚款,学校可通过调整用工模式、优化缴费基数等方式应对。 针对出资者纠纷,她结合小股东举报、举办者去世后后代矛盾等案例,强调法人财产独立与出资到位的重要性。终止办学环节,她梳理了教职工经济补偿标准及剩余财产清偿顺序:非营利性学校剩余财产继续用于其他非营利性学校办学,营利性学校按公司法处理,财政补助结余须按专项资金规定处置。 金税四期“盯上”每一笔账: 新增值税法下,哪些收入不再免税? 北京百丞税务师事务所总经理赢磊,从当前税收监管环境切入,指出金税四期已实现税、费全数据全流程打通。他重点解读《增值税法》及实施条例核心变化:视同销售改为“视同应税交易”,无偿提供服务不再视同销售;小规模纳税人标准明确为500万元;混合销售按主要业务适用税率;长期资产混用按500万元分界处理进项抵扣。 对民办学校而言,学历教育免税仅限规定范围,赞助费、择校费、复读生收费、超标准收费等均不免税;非学历教育可选择简易计税。企业所得税方面,学费收入并不当然免税,只有取得非营利组织免税资格后,捐赠收入、符合条件的政府补助等“五项收入”方可免税。此外,福利收入未全额计缴、社保基数不实等个税高频风险点也需警惕。 从“历史旧账”到“关联交易” 一场全链条合规体检 上海行云税务师事务所创始人贾成密,以“历史沿革—资金—资产—关联交易—结余”为主线展开授课。历史沿革层面,他梳理了设立时验资评估、举办者变更清算、分立合并风险防范、非营转营账务延续及注销剩余财产处置等核心事项。资金管控方面,他强调学费须全部进入教育部门备案账户,严禁私户收款、体外循环,严禁非法集资、挪用资金、骗取贷款。 关联交易层面,义务教育阶段民办学校不得与利益关联方交易,其他学校须遵循公开、公平、公允原则,建立名单、定价论证、决策回避及信息披露机制。结余治理方面,非营利学校不得分红,以管理费、虚增借款、无实质交易开票收款等方式变相分红均面临法律风险。资产过户与对外投资方面,他对比了捐赠、转让、划转等方式的涉税差异,提醒学校关注净资产、资产负债率等年检监管指标。 展望:合规不是“紧箍咒” 而是民办教育下一个十年的“通行证” 随着人口出生率下降、经济环境变化和监管持续收紧,民办学校财务管理正从“账房先生”走向“战略中枢”。未来,财务合规将不再只是应对检查的“成本项”,而是学校品牌信誉、融资能力、持续办学能力的“底气”。 民办学校应加快建立全面预算、成本核算、风险预警、信息披露和关联交易合规体系,借助数字化工具实现业财税一体化;在分类管理、非营利与营利选择、资产过户、退出机制等方面提前规划。唯有财务健康、内控扎实,民办学校才能在严监管时代守住底线,把更多精力还给教育本身。
微信咨询
电话咨询
校董汇公众号
杭州时代智汇培训
Copyright©2021 All Rights Reserved 杭州时代智汇教育科技有限公司 版权所有